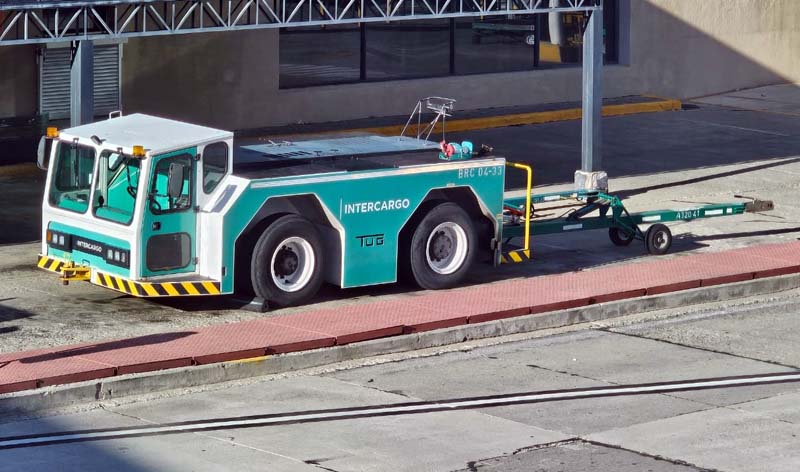
Los servicios de rampa son fundamentales para el funcionamiento de cualquier operación aérea. Alguna vez las empresas se los prestaron a sí mismas, pero también fueron parte de la oferta de los aeropuertos, que en muchos casos los convirtieron en una suerte de peaje monopólico. Pero cuando se prestan en competencia, son un commodity.
Los servicios de rampa en la Argentina
En tiempos lejanos, en los aeropuertos argentinos cada operador se hacía cargo de sus necesidades en este aspecto, con personal y equipos propios o tercerizados. Pero el 20 de marzo de 1973, cuando el gobierno de las Fuerzas armadas estaba a punto de ceder su lugar a un gobierno democrático, el Decreto 2.145/73, asignó al Comando en Jefe de la Fuerza Aérea el monopolio de los servicios de rampa de los aeropuertos argentinos. En esa época ya estaba claro que estos servicios, convertidos en monopolio, serían un negocio interesante.

La Fuerza prestó los servicios sin mayores estridencias y, a fines de 1984, el gobierno de Alfonsín, que planteaba la retirada de los militares del transporte aéreo, los transfirió a Aerolíneas Argentinas, con lo que la empresa estatal, obtuvo una nueva fuente de ingresos monopólica y pasó a ser proveedora de todos los operadores del país.

Durante el gobierno de Menem, en 1990, se creó la empresa Intercargo SAC, cuyos socios eran la Fuerza Aérea e Inversiones y Servicios (del grupo Yabrán) que, sin licitación ni marco regulatorio, accedió al monopolio de los servicios de rampa, con una concesión por veinte años. En ese momento se fijó un canon de 300.000 dólares mensuales, que cobraba la Fuerza.
En consecuencia, en la licitación que se hizo al mismo tiempo para privatizar Aerolíneas se excluyó la explotación de los servicios de rampa que estaban entonces en manos de la empresa estatal, transfiriéndose el personal afectado al Comando de Regiones Aéreas. Así, cuando Aerolíneas Argentinas pasó a manos españolas, el 22 de noviembre de 1990, Intercargo comenzó a operar todos los servicios de rampa del país.
A principios de enero de 1992 la participación accionaria de la Fuerza Aérea en Intercargo pasó al Ministerio de Defensa, terminando así la presencia del arma en este negocio, al tiempo que desde la embajada de Estados Unidos llegaba el rumor (nunca confirmado) de que Federal Express estaba interesada en los servicios de rampa de Ezeiza.
Después de una fuerte pelea entre los ministerios de Economía (que buscaba liberar las rampas), Defensa (que quería mantener su negocio) y la Embajada de Estados Unidos, que buscaba oportunidades para las empresas de su país, el 28 de marzo de 1994 se firmó el Decreto 480/94 que autorizó la autoprestación de servicios de rampa por parte de los operadores aéreos, limitando el monopolio de Intercargo que hizo un reclamo que, después de muchas vueltas, terminó con la venta de las acciones de ésta en poder del grupo Yabrán al Estado. En ese momento Intercargo se convirtió en una empresa ciento por ciento estatal, que tenía unos 750 trabajadores, mayoritariamente afiliados a APA.
Con respecto a la autoprestación de los servicios, la posibilidad sólo interesó a American Airlines, que creó una base en Ezeiza y a Aerolíneas, que creo una empresa llamada Aerohandling, que comenzó a funcionar el 1º de mayo de 1997, atendiendo las necesidades de rampa de ésta y Austral.
La consolidación de Intercargo
En el período que siguió Intercargo se consolidó como una gran empresa estatal, con sus eventuales virtudes y defectos. Sus clientes, a lo largo del tiempo, siempre se quejaron de que sus servicios eran “caros y malos” y alguna vez esto fue utilizado como argumento para explicar por qué muchas compañías internacionales no querían venir a la Argentina. Los principales reclamos eran:
- Falta de personal.
- Falta de mantenimiento de los equipos, aun los recién adquiridos.
- Insuficiente dotación de buses para los embarques remotos.
- Pocas escaleras, que en el interior, estaban todas rotas.
- Insuficiencia de sillas de ruedas.
- Robos de equipajes
- Fallas en las cámaras de vigilancia
- Demoras en el push back.

Equipos de Intercargo, en 2001, listos para atender un avión del Lloyd Aéreo Boliviano (imagen PLP).
Intercargo fue superavitaria hasta 2011 sin recurrir a ningún subsidio, pero en 2012 perdió 10 millones de pesos por mes (U$$ 2 millones a cambio oficial). Tenía 1.750 empleados. Que en 2015 fueron 2.000 y bajaron a 1.700 en 2019.
Los años de Macri
Con la llegada de Macri aparecieron nuevas operadoras aéreas y una de ellas, Flybondi, a pesar de que originalmente usó los servicios de Intercargo, optó finalmente por la autoprestación, desplegando sus equipos propios en todo el país.

Promediando 2018 La titularidad de la totalidad de las acciones de Intercargo pasó al Ministerio de Transporte, y la forma societaria, pasó a ser Sociedad Anónima Unipersonal (SAU). Al mismo tiempo, las condiciones para acceder a una autorización para prestar servicios de rampa se fueron relajando. En enero de 2019 se estableció que el servicio de rampa podría ser prestado por toda empresa habilitada por la ANAC
Intercargo, a partir de este momento, perdió su carácter de empresa monopólica, pero nadie se propuso seriamente competir con ella, lo que sugiere que, a pesar de sus deficiencias, era un proveedor razonable para la realidad argentina. Quizás el secreto estuvo en el manejo de los subsidios cruzados, una fórmula usada también por AA2000. Intercargo servía a una red grande de aeropuertos, lo que le permitía que los que eran rentables subsidiaran al resto. Este tipo de ecuaciones eran muy difíciles para las empresas establecidas, y más para alguna nueva.

La llegada de Milei
El 10 de diciembre de 2024 asumió la presidencia Javier Milei que, el 20 de ese mes emitió el DNU 70/2023 que definió a los servicios de rampa como servicios esenciales aeroportuarios. El 27 de diciembre envió al congreso un proyecto de ley en el que incluía a Intercargo en la lista de empresas públicas sujetas a privatización, junto con Aerolíneas Argentinas, EANA y la Fábrica Argentina de Aviones. Por supuesto, hubo resistencia gremial. En ese momento Intercargo tenía presencia en alrededor de veinte aeropuertos, con unos 1.700 agentes.

La política general de Milei en materia aerocomercial fue de apertura indiscriminada en todos los frentes. Buscó, en primer lugar, la firma de convenios bilaterales de cielos abiertos, lo que permitió el aumento de los servicios existentes y la llegada de nuevos operadores. Los principales protagonistas de esto fueron las empresas extranjeras, porque Aerolíneas mantuvo o redujo su presencia en la competencia internacional.
Dicho con crudeza, en el pasado tradicional era difícil llegar a un acuerdo bilateral con nuestro país, y en estas negociaciones cada nación buscaba proteger de modo enfermizo a sus aerolíneas por el método de limitar a los competidores, que hacían exactamente lo mismo. El resultado eran convenios sin mayores aspiraciones, en el que se limitaban las frecuencias y los aeropuertos autorizados como diciendo “hasta aquí llegamos”, lo que, claramente, impedía el crecimiento.
Con la política liberal, cada ampliación de rutas o capacidades era vista como una oportunidad para el crecimiento propio, y por eso se fomentaba. Si la contraparte pensaba lo mismo, en la lucha por el mercado triunfaría el más capaz de adaptarse a la demanda.
Así ingresaron al país empresas como Arajet y otras que ya estaban operando aquí aumentaron su oferta en sus rutas previas o en nuevas rutas, a veces a países impensados.

En el área de los servicios de rampa, antes celosamente cuidados como campos exclusivos de Intercargo, se siguió la misma política, abriendo el espectro al registro de casi cualquier empresa, con o sin antecedentes. Al 31 de enero de 2026 ya eran trece las habilitadas (Acciona Servicios Argentina, Air Class Cargo, American Jet, Crossracer Ramp, Escalum Investment, Fly Seg, Global Protection Service, Handyway Cargo, Jet Handling FBO, Milenium Air, MNZS, Swissport Argentina, y TALMA),
Pero se dio la curiosa situación de que las nuevas empresas, una vez aprobada su autorización, no movieron un dedo para trabajar, manteniéndose a la fecha todas inactivas, dejando a Intercargo como la única opción para quienes no ejercen la autoprestación. Podría decirse que en este nuevo mercado, todos buscaron conseguir su permiso, por las dudas vuelvan los tiempos de las restricciones, pero hacer inversiones es otra cosa.
Hasta aquí todo estaría claro, pero hay una situación difícil de entender. Muchos argentinos pensamos que la provincia de San Luis es otro país, y hay muchos elementos para pensar en que eso es así. En los últimos años han comenzado a operar en el aeropuerto de Santa Rosa de Conlara vuelos regulares de Aerolíneas y se ven charters diversos, incluso internacionales. Las fotos promocionales que publican los interesados nos muestran que los equipos de rampa pertenecen a EDA (Ente de Desarrollo Aeronáutico), una organización, presumiblemente provincial, que no figura en el registro de operadores autorizados.

La licitación para privatizar el 100% de Intercargo se anunció a fines de marzo de 2026. La base para ofertar era de 45.120.000 millones de dólares. El plazo para la presentación de las ofertas vencía el 7 de mayo de 2026, siendo luego extendido al 2 de junio y luego el 25 de junio. La explotación de las mangas de acceso a los aviones quedó fuera del concurso.

Como siempre, se habló oficiosamente de prestigiosos candidatos, locales e internacionales, pero cuando llegó el momento de abrir los sobres con las ofertas no hubo interesados.
Nadie se asombró. Lo que unos años atrás habría sido una empresa apetecible por el monopolio que detentaba, ahora había perdido ese atractivo, y lo que quedó que no compensaba los viejos y conocidos problemas relacionados con la cultura de una plantilla que entonces era de 1.560 empleados, muy politizados y una maquinaria vieja que requería actualización. Era mucho más fácil y barato empezar de cero con una nueva empresa, hecha a la medida de las necesidades de la hora.
¿Y ahora?
Intercargo fue, hace medio siglo, un eslabón importante en el desarrollo de nuevos negocios aeronáuticos que antes no existían. Estaba basada en la antigua fórmula del monopolio y el favoritismo estatal, que siempre fue la esencia de su existencia. Además, y como parte fundamental de su desarrollo, fue una caja política, como tantas organizaciones desarrolladas por el Estado argentino. Pero eso ya pasó.
Terminar con el ciclo de la empresa estatal de handling admitía dos alternativas, venderla o liquidarla. En el primer caso, como ocurre siempre desde que se inventó el comercio, era necesario presentar a los posibles compradores un producto atractivo, y eso fue lo que no se hizo, porque Intercargo sólo tenía sentido en un mercado monopólico, y es inentendible que se haya intentado su privatización en un espacio en el que desde el vamos hay más de diez competidores potenciales, algunos con bueno antecedentes internacionales, y libertad para que las aerolíneas practiquen el autohandling. Nadie iba a comprar ese elefante en esas condiciones, y nadie lo hizo.
Si la idea era venderla, lo que se hizo es una muestra de candidez absoluta. Si lo que se buscaba era un pretexto para liquidarla, fue burdo, pero se consiguió.
¿Una nueva privatización de Aerolíneas Argentinas?
Lo que sigue es la largamente anunciada privatización de Aerolíneas Argentinas, que será bastante más compleja pero que, en muchos aspectos, parece estar repitiendo la fallida experiencia de los servicios de rampa.
Aerolíneas valía cuando era un monopolio. Sus rutas estuvieron cerradas a la competencia desde el primer minuto de su existencia y un complejo mecanismo de leyes y acuerdos bilaterales limitaban el acceso de cualquier extraño a un mercado rígidamente regulado en su beneficio. Eso fue lo que vendió Menem.

Pero ese monopolio ya no existe, fundamentalmente porque el mundo cambió. Los operadores ya no necesitan protección para hacer unos pocos vuelos, necesitan espacio vital para crear redes globales que lleguen a las grandes metrópolis y a las pequeñas ciudades marginales. Todo es útil con esta filosofía, que se alimenta con nuevos sistemas financieros, tecnológicos y políticos.
Argentina hoy tiene sus cielos abiertos para todos los que quieran volar en ellos, y en este entorno, no es necesario hacer los antiguos malabarismos usuales para falsear la nacionalidad de las sociedades. Todo eso está allanado, porque lo que interesa ya no es proteger a una empresa sino que la gente vuele y que el universo crezca. Así de sencillo. Si se hacen las cosas bien, que es muy difícil, al final del viaje hay beneficios para todos.
Hoy nadie necesita a Aerolíneas Argentinas, porque sus valores, que podían tener sentido en otros tiempos, ya no son interesantes:
Sus rutas, otrora inalcanzables, están a disposición del que las pida.
Su red de agencias ya no existe. Los cerró la misma empresa porque ya no las necesitaba en el mundo digitalizado (ver El fin de las agencias de Aerolíneas Argentinas).

Y, fundamentalmente, hoy es posible crear una aerolínea desde cero, a la medida de un plan de negocios nuevo, que no tenga los problemas culturales que arrastra el personal de Aerolíneas.
Hay que reconocer que en los últimos años se han hecho esfuerzos importantes para sanear sus finanzas, pacificar a su personal y mejorar la flota, algo parecido a lo que se hizo previo a la privatización de British Airways pero, aun así, el interés que pueda generar la empresa entre compradores serios como los que necesita el país, es muy relativo. Como en el caso de Intercargo, y por motivos parecidos, no es un bien apetecible para comprar.
Lecturas complementarias:
Intercargo y el handling en la Argentina (1/2)
Intercargo y el handling en la Argentina (2/2)
